Domain bestellung-auf-rechnung.de kaufen?
Wir ziehen mit dem Projekt
bestellung-auf-rechnung.de um.
Sind Sie am Kauf der Domain
bestellung-auf-rechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bestellung-auf-rechnung.de kaufen?
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **

Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
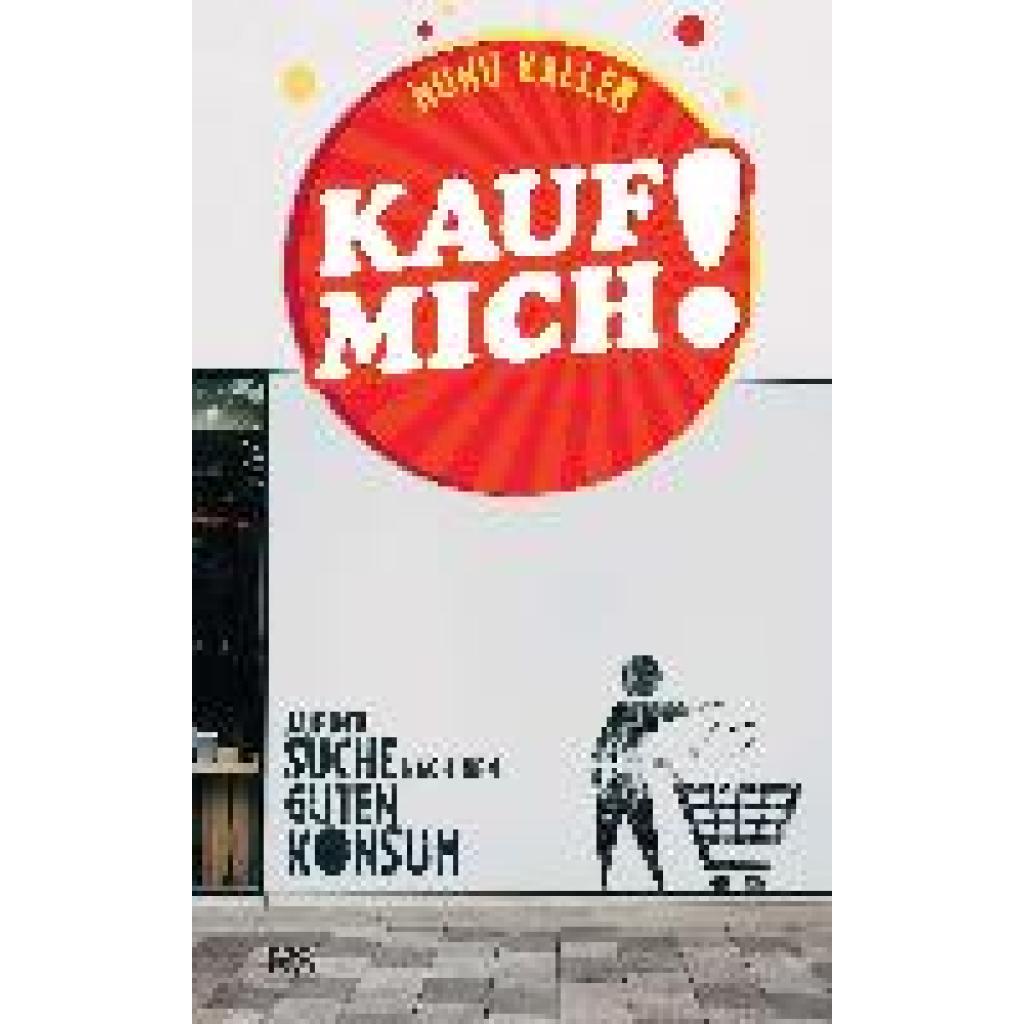
Kaller, Nunu: Kauf mich!Kauf mich! , "Wir sind mehr als unser Geldbörsel! Wir haben das Recht, unsere Stimme zu erheben." Wieso will ich den jetzt bitte kaufen?" Ein Couchtisch auf einem Flohmarkt bringt Nunu Kaller ins Grübeln: Ethisch gesehen vertretbar. Aber: Sie hat einen Couchtisch. Braucht sie wirklich einen neuen? Was passiert da in und mit uns? Warum können wir nicht nichts kaufen? Wann kann Konsum "gut" sein - für mich, für die Umwelt, für die Menschen? Nunu Kaller setzt an zum Deep Dive und geht dem Konsum im Alltag auf den Grund. Sie surft das Dopamin-High bei der Schnäppchenjagd, entlarvt die Tricks der Supermärkte und zerlegt die Greenwashing-Tricks der Modeindustrie. Sie untersucht die Psychologie unseres Kaufantriebs, wie ihn Industrie und Markt füttern, ist überzeugt, dass man niemanden in guten Konsum hinein-"shamen" kann und tritt dafür ein, dass KundInnen nicht die Alleinverantwortung für nachhaltigen Konsum zugeschoben wird. Und sie richtet einen kämpferischen Aufruf an alle, von passiven KonsumentInnen zu aktiven GestalterInnen zu werden. Den Couchtisch hat sie übrigens nicht gekauft. , Sonstige > Motorkühlung , Erscheinungsjahr: 20210308, Produktform: Leinen, Autoren: Kaller, Nunu, Seitenzahl/Blattzahl: 240, Keyword: Aktivismus; Gewohnheit; Greenwashing; Kaufantrieb; Kaufrausch; Kaufsucht; Konsum; Konsumverhalten; Marketing; Nachhaltigkeit; Umwelt, Fachschema: Verbrauch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 141, Höhe: 25, Gewicht: 456, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
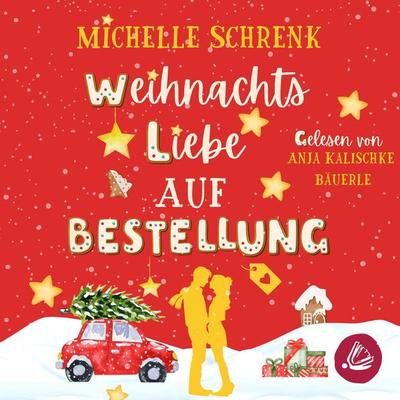
Die Weihnachtsbäckerei - Liebe auf Bestellung, DVDNach Einer Langen, Selbst Auferlegten Dating-pause Ist Die Warmherzige Bäckereibesitzerin Molly (alvina August) Überrascht, Dass Sie Sich Plötzlich Zu Zwei Männern Hingezogen Fühlt. Zunächst Fliegen Jedes Mal Die Funken, Wenn Sie Dem Gutaussehenden...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Die Aliud-Lieferung beim Kauf, Fachbücher von Laura HöllerDieses Buch widmet sich einer scheinbar einfachen, tatsächlich jedoch hoch umstrittenen Frage des Zivilrechts: Was gilt, wenn statt der geschuldeten Sache eine andere geleistet wird? Die sogenannte Aliud-Lieferung ist bereits seit dem römischen Recht Gegenstand juristischer Diskussionen und wirft nach wie vor zahlreiche Fragen auf, die von der Abgrenzung des Aliud bis hin zu dessen Einordnung in das Leistungsstörungssystem reichen. Vor diesem Hintergrund untersucht das Werk umfassend die Lieferung eines Aliud, wobei sie sich auf den Kaufvertrag als Grundtypus des gegenseitigen Vertrags beschränkt. Der erste Teil widmet sich den Grundlagen und der Abgrenzung des Aliud. Im zweiten Teil werden die Rechtsfolgen eines Aliud beleuchtet, wobei auch bislang wenig beachtete sachenrechtliche Aspekte erörtert werden und zudem ein Blick auf die Behandlung der Aliud-Lieferung in anderen Leistungsstörungssystemen geworfen wird. Damit bietet das Buch nicht nur eine wissenschaftliche Analyse, sondern auch einen klar strukturierten Überblick über die Lieferung eines Aliud.67,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
Weihnachtszauber auf Bestellung, DVDDie Arbeitslose Kunstlehrerin Allie Nimmt Einen Job Bei Der 'weihnachtstruppe' An. Ihr Auftrag: Sie Muss Den Wohlhabenden Witwer Gordon Und Seine Beiden Töchter Für Weihnachten Begeistern! Allies Hingabe Und Enthusiasmus Wird Mit Dem Schönsten...12,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
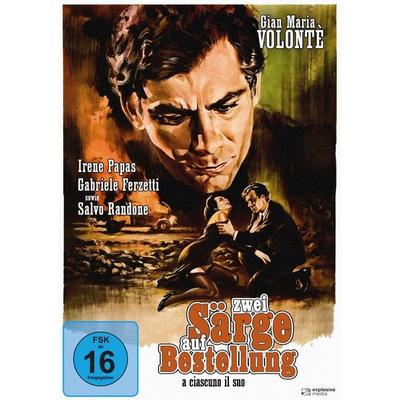
Zwei Särge auf Bestellung, DVDDie Morddrohungen Gegen Den Örtlichen Apotheker Arturo Manno Überraschen Keinen Seiner Freunde, Da Dieser Als Casanova Stadtbekannt Ist. Wirklich Ernst Nehmen Sie Diese Allerdings Auch Nicht, Bis Manno, Gemeinsam Mit Seinem Freund Dr. Antonio...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kaller, Nunu: Kauf mich!Kauf mich! , "Wir sind mehr als unser Geldbörsel! Wir haben das Recht, unsere Stimme zu erheben." Wieso will ich den jetzt bitte kaufen?" Ein Couchtisch auf einem Flohmarkt bringt Nunu Kaller ins Grübeln: Ethisch gesehen vertretbar. Aber: Sie hat einen Couchtisch. Braucht sie wirklich einen neuen? Was passiert da in und mit uns? Warum können wir nicht nichts kaufen? Wann kann Konsum "gut" sein - für mich, für die Umwelt, für die Menschen? Nunu Kaller setzt an zum Deep Dive und geht dem Konsum im Alltag auf den Grund. Sie surft das Dopamin-High bei der Schnäppchenjagd, entlarvt die Tricks der Supermärkte und zerlegt die Greenwashing-Tricks der Modeindustrie. Sie untersucht die Psychologie unseres Kaufantriebs, wie ihn Industrie und Markt füttern, ist überzeugt, dass man niemanden in guten Konsum hinein-"shamen" kann und tritt dafür ein, dass KundInnen nicht die Alleinverantwortung für nachhaltigen Konsum zugeschoben wird. Und sie richtet einen kämpferischen Aufruf an alle, von passiven KonsumentInnen zu aktiven GestalterInnen zu werden. Den Couchtisch hat sie übrigens nicht gekauft. , Sonstige > Motorkühlung , Erscheinungsjahr: 20210308, Produktform: Leinen, Autoren: Kaller, Nunu, Seitenzahl/Blattzahl: 240, Keyword: Aktivismus; Gewohnheit; Greenwashing; Kaufantrieb; Kaufrausch; Kaufsucht; Konsum; Konsumverhalten; Marketing; Nachhaltigkeit; Umwelt, Fachschema: Verbrauch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 141, Höhe: 25, Gewicht: 456, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Weihnachtsbäckerei - Liebe auf Bestellung, DVDNach Einer Langen, Selbst Auferlegten Dating-pause Ist Die Warmherzige Bäckereibesitzerin Molly (alvina August) Überrascht, Dass Sie Sich Plötzlich Zu Zwei Männern Hingezogen Fühlt. Zunächst Fliegen Jedes Mal Die Funken, Wenn Sie Dem Gutaussehenden...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
Ähnliche Suchbegriffe für Zinsbindung
-
Die Aliud-Lieferung beim Kauf, Fachbücher von Laura HöllerDieses Buch widmet sich einer scheinbar einfachen, tatsächlich jedoch hoch umstrittenen Frage des Zivilrechts: Was gilt, wenn statt der geschuldeten Sache eine andere geleistet wird? Die sogenannte Aliud-Lieferung ist bereits seit dem römischen Recht Gegenstand juristischer Diskussionen und wirft nach wie vor zahlreiche Fragen auf, die von der Abgrenzung des Aliud bis hin zu dessen Einordnung in das Leistungsstörungssystem reichen. Vor diesem Hintergrund untersucht das Werk umfassend die Lieferung eines Aliud, wobei sie sich auf den Kaufvertrag als Grundtypus des gegenseitigen Vertrags beschränkt. Der erste Teil widmet sich den Grundlagen und der Abgrenzung des Aliud. Im zweiten Teil werden die Rechtsfolgen eines Aliud beleuchtet, wobei auch bislang wenig beachtete sachenrechtliche Aspekte erörtert werden und zudem ein Blick auf die Behandlung der Aliud-Lieferung in anderen Leistungsstörungssystemen geworfen wird. Damit bietet das Buch nicht nur eine wissenschaftliche Analyse, sondern auch einen klar strukturierten Überblick über die Lieferung eines Aliud.67,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
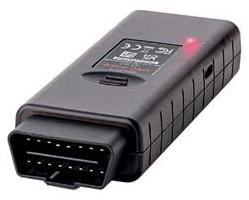
Silca OBD Snoop Id88 - Nur auf Bestellung erhältlichSU ORDINAZIONE dupliziert die beliebtesten Modelle von Volkswagen, Audi, Seat und Skoda mit der gleichen Zuverlässigkeit, mit der es Schlüssel anderer Fahrzeuge klont. Das System erkennt automatisch das Fahrzeugmodell, das ausgelesen werden soll. Es ist nicht erforderlich, Marke, Modell und Baujahr einzugeben.Es wird direkt an den OBD-Anschluss des Fahrzeugs angeschlossen und wird vom Fahrzeug selbst mit Strom versorgt. Es sind keine Batterien erforderlich.Die Daten werden über Bluetooth an die MYKEYS Pro App gesendet.Sobald der OBD SNOOP mit dem Fahrzeug verbunden ist, benachrichtigt die MYKEYS Pro App, wenn das Modell nicht mit der Klonschaltung kompatibel ist.Das Display des RW5 oder die MYKEYS Pro App (im Falle von Smart Aerial+) führen Sie Schritt für Schritt durch die Klonprozedur.Kompatibel nur mit GTI Ultra (3-mal beschreibbar).Anzahl der Teile pro Verpackung: 1,0 Breite: 0 Länge: 0 Höhe: 0 Gewicht: 01052,69 €*Versand: 11,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.